低軌衛星估值與推翻條件
看懂一家公司,和比市場多知道一點,是兩件事。這頁處理後者:市場已經相信什麼、反方最強的說法是什麼、哪些情況會證明這份研究錯了。
最後四條判斷都寫成「到某天、看某個數字、就知道對錯」的形式,並已事先登記。到期就回來對答案,不事後改門檻。
查核截止 2026-10-13;原封存資料基準 2026-07-08。標記說明:
推論:表示分析判讀,非既有事實;「公司自稱」表示只有公司自身能揭露、無獨立第一手可查核的分部數字。 其他關聯頁面:產業研究總覽、個股追蹤、研究結構圖。
一、市場已反映什麼、認知差在哪
市場已相信昇達科具有高純度、高成長的 LEO 曝險:2026-10-12 落後 PE 121.22×(TPEx);原七月 140 倍與一般電子零組件 15–30 倍保留為歷史比較刻度,後者非同日可比樣本;市場敘事亦包含尚無具體訂單金額與時程的未來項目。推論: 現有證據較支持「高度反映」,不支持「尚未反映」。
市場也以華通約 80% LEO PCB 市占及 2025 年衛星業務占比約 20% 理解其曝險。推論: 前者有分母歧義,後者是未經相同粒度第一手揭露確認的估計,不能直接推出耐久經濟租。
本報告的認知差不是否認 LEO 需求,而是區分「部署成長」與「供應商經濟捕捉」。昇達科的法定月營收已出現連續兩月月減,華通的市占與分部數字仍未定。誠實地說:pack 沒有證據證明市場未取得或未消化上述公開資訊,因此本報告不主張任何資訊獨占。 這正是投資級研究該有的自我設限——把「看得懂」和「有超額認知」分開。
二、反面論證(鋼人版)
最強反方主張是:台灣上市櫃 LEO 曝險雖然真實,卻未必具有耐久投資性。
- 昇達科 4/28 公司簡報第 16 頁列 LEO 占比 2025 年 59%、2026Q1 80.0%;最新 H1 為 77.0%,使產業上行彈性與單一客戶風險同時提高;第二季客戶改版延後拉貨並造成連續兩個月營收月減,顯示集中與非線性認列風險已非抽象情境。
- 原 2026-07-07 約 140 倍 PE 是歷史判讀;TPEx已補 2026-10-12 PE 121.22×,不能沿用七月倍數為現況。即使長期需求方向正確,訂單依部署進度分批認列仍可能造成「方向正確、時鐘錯誤」;太空骨幹網路等項目尚無具體訂單金額與時程,不能作為已實現的價值支撐。
- 華通的護城河可能是定義造成的錯覺。約 80% LEO PCB 市占與約 70% 整體衛星 PCB、天上板近 90% 的說法使用不同分母;高市占的天上板不必然是價值量最大的產品。
- 華通 2025 年衛星板逾 150 億與預估超過 155 億元分屬不同媒體估計,非第一手分部揭露。
- 其餘候選公司主要來自交易所產業分類或媒體名單;地面站/終端角色亦僅有第三手資料。推論: 產業成長可能只帶來概念連結,未必形成持續現金流。
反方勝出的證據包括:昇達科改版後未恢復拉貨、在手訂單或管理層指引下修;華通的地理要求取消、競爭者快速取得同等資格,或第一手分部揭露否定其高市占與衛星營收占比;其餘公司持續缺少 qualification、量產與營收證據。
三、情境與敏感度
以下機率為主觀情境,不是事實;用途是顯示結論對假設的敏感度。
| 情境 | 主觀機率 | 敏感度草圖 |
|---|---|---|
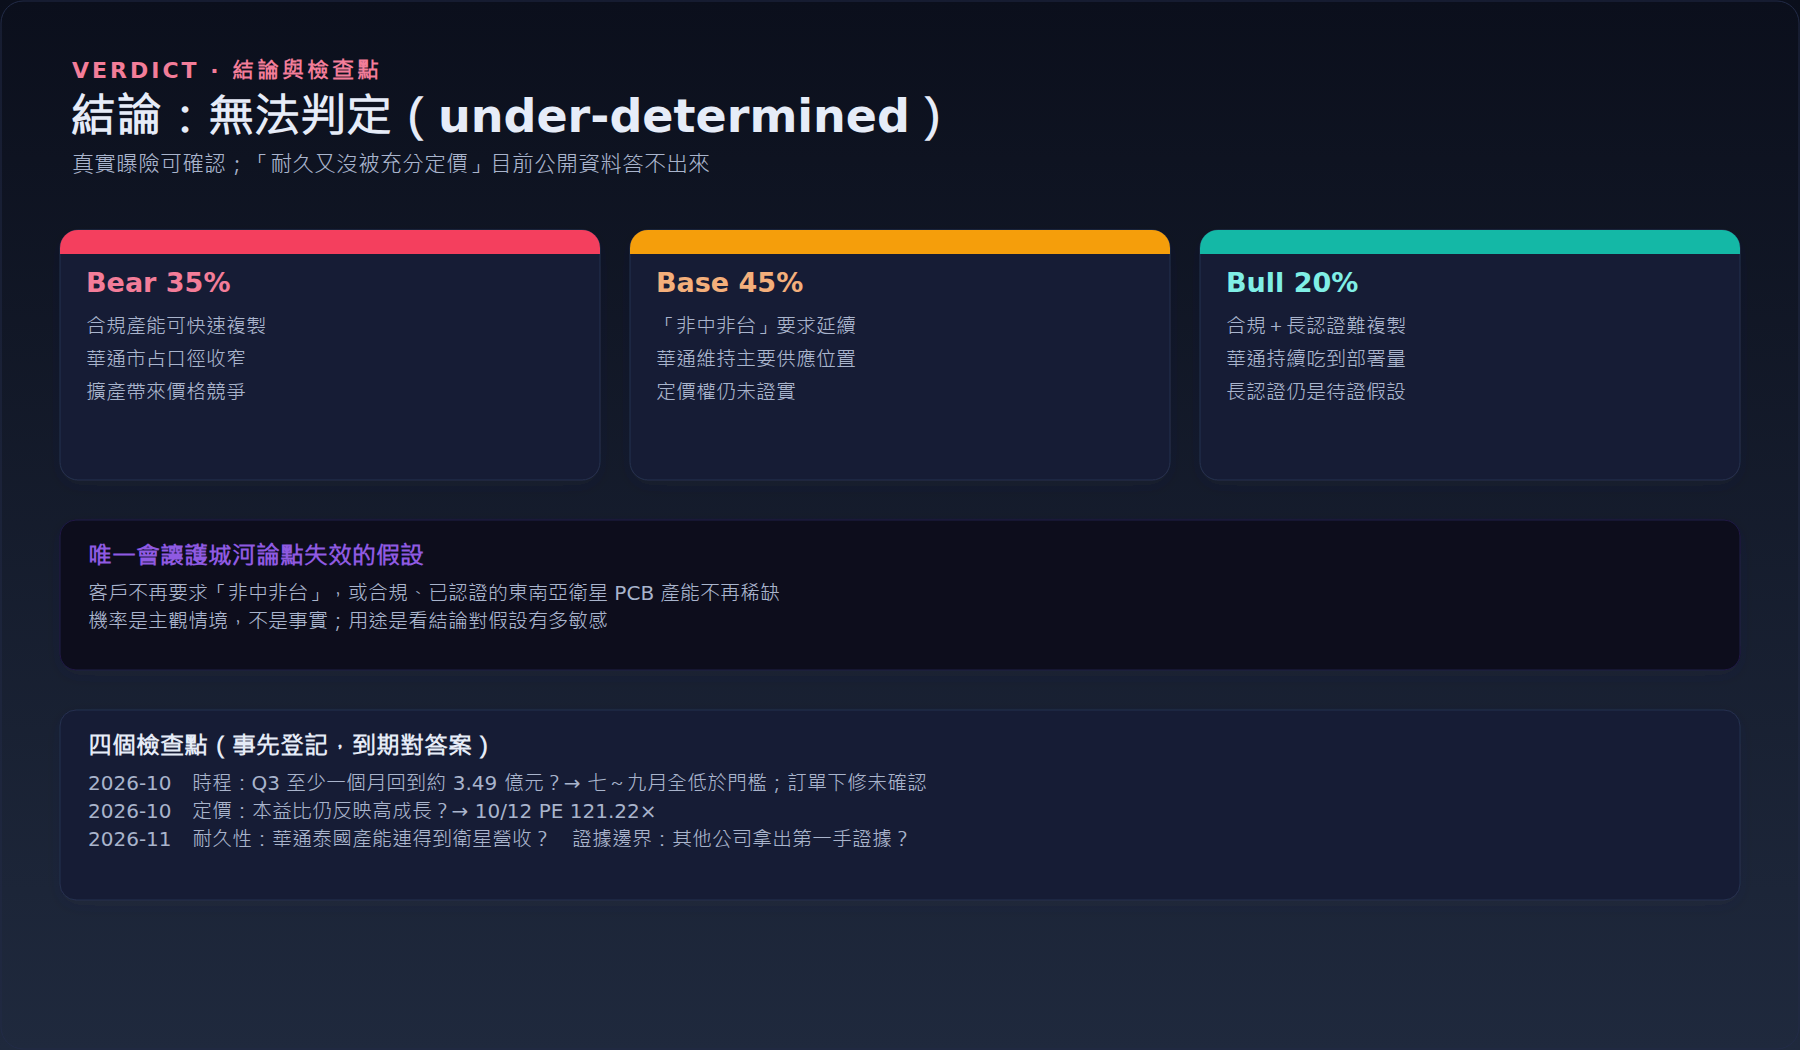
| Bear | 35% | 「非中非台」要求存在,但供應資格與產能可快速複製;華通高市占口徑收窄,擴產帶來價格競爭,無法證明耐久經濟租。 |
| Base | 45% | 地理要求延續,華通以公司 5/29 披露的泰國每月約 40 萬平方呎容量為情境假設,維持主要供應位置(十月已認證容量未確認),但定價權與稀缺性仍未證實。 |
| Bull | 20% | 地理合規與長認證形成難以複製的容量,華通在衛星業務約 20% 占比之上持續捕捉部署量;長認證仍是待證假設。 |
唯一會使候選護城河論點失效的假設: 客戶的「非中非台」要求不再長期維持,或合規、已認證的東南亞衛星 PCB 產能不再稀缺。若要求消失、資格可快速複製,或供給擴張消除稀缺,該節點便退化為一般可擴產 PCB。
四、可證偽判斷與檢查點
以下為原封存版的事前條件,保持原門檻不變;十月檢查結果見總覽刷新表。未修改私人 ledger;本輪來源複核不等於重新執行完整 R4/R5。
投資級研究的核心紀律:把判斷寫成事先登記、可被未來公開資料判對錯的預測,並設檢查日。以下四條已登入預測 ledger。
| # | 判斷 | 什麼情況證明我錯 | 檢查日 |
|---|---|---|---|
| 1 | 時程:昇達科 Q2 拉貨延遲較可能是改版造成的 timing blip;2026 Q3 至少一個月營收應回到改版前推算單月基準約 3.49 億元。 | 2026 Q3 各月營收均低於約 3.49 億元,且公司下修約 18 億元 LEO 在手訂單交付或全年營收年增約 90% 的原展望(原文將法人預估誤稱公司指引;只更正歸屬,不改原數值門檻)。 | 2026-10 |
| 2 | 耐久性:華通候選護城河若存在,後續公司揭露應能確認「非中非台」要求仍在,且泰國每月約 40 萬平方呎產能已形成可辨識的衛星訂單/出貨/分部營收。 | 客戶撤除地理要求、競爭者快速取得同等資格,或公司第一手資料無法把泰國產能連到衛星訂單/營收;任一成立。 | 2026-11 |
| 3 | 定價:昇達科約 140 倍本益比已反映高度成長期待;未定專案仍缺具體訂單金額與時程前,不能判為尚未定價。 | 未定專案給出具體訂單金額與交付時程,且盈餘成長使本益比降至約 15–30 倍區間、同時股價未跌。 | 2026-10 |
| 4 | 證據邊界:除昇達科與華通外,其他台股在下一輪檢查前仍只能列為概念沾邊/證據不足。 | 任一公司提出第一手 qualification、量產訂單及可辨識營收貢獻。 | 2026-11 |
十月檢查結果(第 1 條 Q3 月營收全低於門檻、訂單下修未確認)見總覽的刷新表。3.49 億元怎麼來的,見個股追蹤。
延伸閱讀(本站)
- 低軌衛星產業研究總覽 — 研究限制與證據軌跡
- 被動元件估值框架 — 另一個專題的估值方法
來源與參考
- 文中連結即為該句來源;十月檢查用的月報與估值見總覽〔本次資料刷新〕,其餘見總覽〔歷史證據軌跡〕
- 估值:TPEx 2026-10-12 倍數;七月 140 倍歷史判讀:Yahoo/玩股特派員
- 昇達科 Q3 月報:七月、八月、九月
免責
本文為產業研究判斷,不構成任何投資建議、目標價、部位配置或進出場規則。研究方法上,進出場與部位管理屬另一套策略驗證制度管轄。文中具名公司僅為研究對象,不代表買賣推薦。投資決策請自行評估並承擔風險。